
주택을 구매할 때 KB국민·신한·우리·하나은행 등 4대 시중은행의 담보인정비율(LTV)이 유달리 낮았다고 느낀 적이 있다면 그 ‘느낌’이 옳았다. 공정거래위원회의 검사 결과, 그들의 담합이 밝혀졌다.
공정거래위원회는 4대 은행이 서로 정보 교환을 통해 담보인정비율(LTV)을 60%대 초반으로 묶어뒀었다고 보고 대규모 과징금을 부과했다. 이는 담합에 참여하지 않은 다른 은행보다 7%포인트 이상 낮은 수준이다.
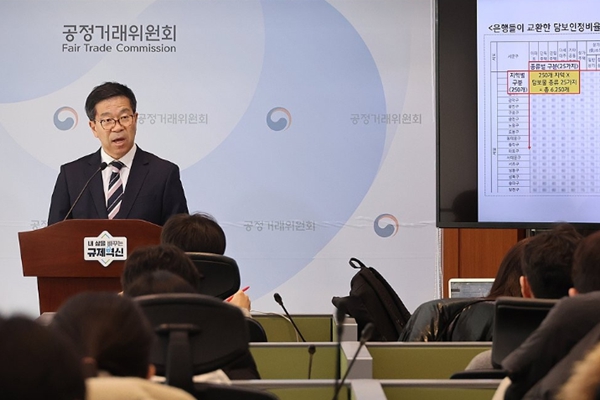
22일 공정거래위원회에 따르면 KB국민·신한·우리·하나은행 등 4개 시중은행은 2022년 즈음부터 서로 LTV 정보를 교환해 경쟁을 제한하는 ‘담합’ 행위를 해왔다.
공정위는 위 은행들에게 시정명령과 함께 모두 2720억 원의 과징금을 부과하기로 결정했다.
공정위에 따르면 2023년 기준 이들 4대 은행의 LTV 평균은 62.05%에 그쳤다. 이는 기업은행, 농협은행 등 정보 교환에 참여하지 않은 ‘비담합은행’의 평균 LTV인 69.52%보다 약 7.5%포인트 낮은 수치다.
공장이나 토지 등 비주택 부동산의 경우에는 격차가 더 컸다. 4대 은행의 비주택 LTV 평균은 59.92%로 60%에도 미치지 못한 반면, 비담합은행의 비주택 LTV 평균은 68.72%를 기록해 8.8%포인트의 차이를 보였다.
LTV는 은행이 담보물의 가치 대비 대출금액을 정하는 비율로 대출 가능 금액과 금리 등 거래 조건의 전반을 결정하는 핵심 요소다.
공정위에 따르면 4대 은행이 이 비율을 경쟁 은행보다 현저히 낮게 유지함에 따라, 담보 대출 의존도가 높은 중소기업과 소상공인들은 필요한 자금을 충분히 조달하지 못하거나 고금리 신용대출을 이용해야 하는 등 피해를 입었다.
공정위의 조사 결과 이들 은행은 2022년 3월경부터 각 사의 LTV 정보 7500여 건을 엑셀 파일 형태로 공유하거나 담당자 간 모임을 통해 교환해왔다. 이들은 비율을 비슷한 수준으로 맞추면서 보안을 위해 텔레그램을 사용하거나 자료를 수기로 작성한 뒤 파기하는 등의 치밀함도 보였다.
공정위는 이번 조치와 관련해 “이 사건은 금융 분야에서 장기간 유지되었던 경쟁제한적 행태를 적발해 제재한 것“이라며 ”독과점이 고착화된 분야에 경쟁을 촉진하면서 금융 소비자의 권익을 더욱 두텁게 보호하고, 기술력 및 사업능력이 충분한 중소기업에게 필요한 자금이 원활하게 공급되는데 기여할 것으로 기대한다“고 평가했다.
윤휘종 기자 / yhj@huffpost.kr


댓글0