
“이럴 줄 알았으면” 교통사고 손해배상 산정 방식, 보험사 믿으면 손해 봅니다
구글 검색 선호 출처로 추가
Google 검색에서 트래픽뷰 기사를 더 자주 볼 수 있습니다.
보상금 2배 차이난다
합의할 때 ‘이것’ 필수 고려
예상 합의금 계산하는 ‘방법’
합의금은 단순한 숫자가 아니라, 피해자의 삶을 복구하는 최소한의 장치다. 2025년부터 교통사고 손해배상 산정 방식이 대대적으로 바뀌면서 보험사 기준보다 훨씬 높은 합의금을 받을 수 있는 사례가 늘고 있다. 기존에는 보험사가 제시하는 금액을 그대로 수용하는 경우가 많았지만, 올해부터는 법원 기준에 따른 손해배상 산정 방식이 대중화되면서 합의금 규모가 크게 달라지고 있다.
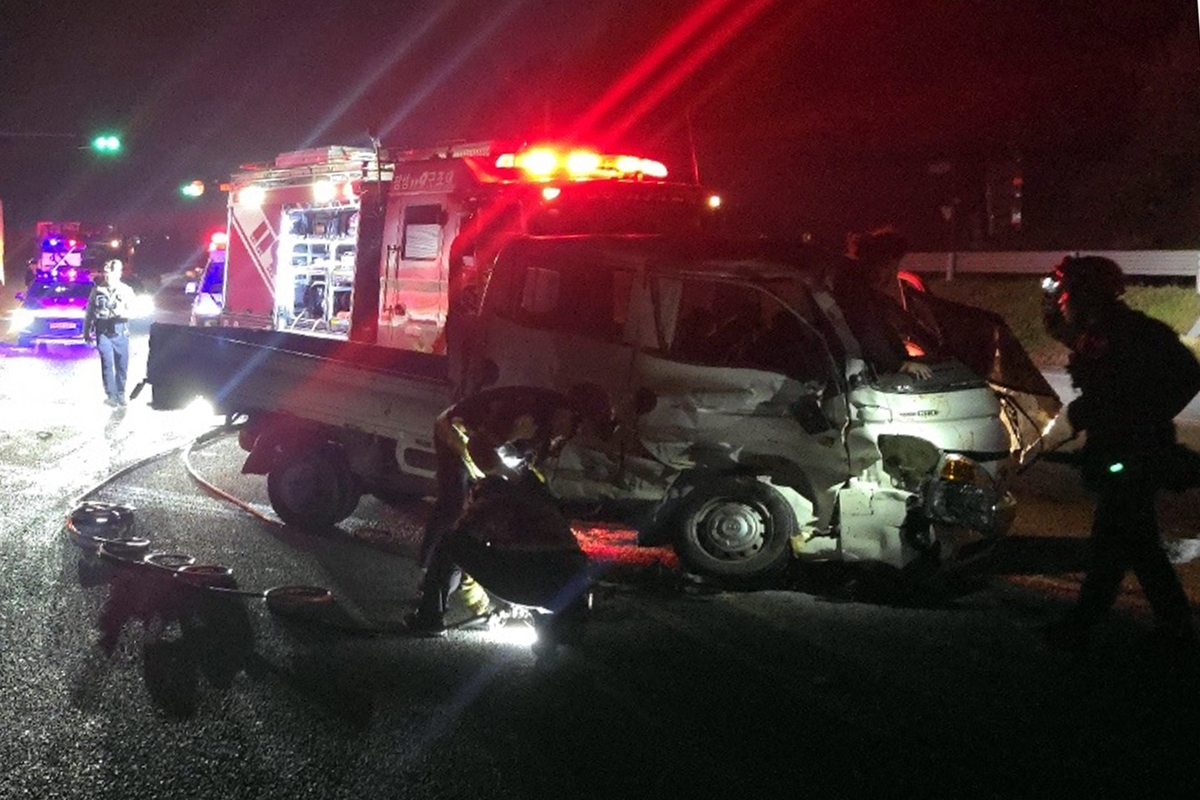
보험사 기준과 법원 기준의 차이
법원 기준은 피해자의 실제 경제적 손실과 정신적 피해를 더욱 정밀하게 반영하는 방식으로, 치료비뿐 아니라 휴업 손해, 위자료, 후유장해 보상금 등을 종합적으로 고려한다. 이에 따라 피해자는 사고 이후의 손해를 더욱 현실적으로 보상받을 수 있게 됐다.
기존 보험사 기준은 내부적으로 정해진 손해배상 산정표를 기반으로 합의금을 제시해 왔다. 이 기준은 위자료와 휴업 손해 항목에서 상대적으로 낮은 금액을 책정하는 경우가 많아 피해자가 충분한 보상을 받지 못하는 사례가 적지 않았다.
반면 법원 기준은 피해자의 실제 월 소득, 치료 기간, 통원 횟수, 후유장해 여부 등을 반영해 보다 정밀한 계산을 통해 합의금을 산정한다. 특히 경제활동이 활발한 운전자의 경우, 휴업 손해와 후유장해 항목에서 보상액이 많이 증가할 수 있다.
2025년 손해배상 산정 방식…합의금 계산법은?
2025년 개정된 손해배상 산정 방식에 따르면, 합의금은 다음 네 가지 항목을 기준으로 산정된다. ▲ 치료비: 병원비, 약값, 물리치료 등 실제 발생한 비용 ▲ 휴업 손해: 사고로 인해 일을 하지 못한 기간의 소득 손실 ▲ 위자료: 정신적 피해에 대한 보상 ▲ 후유장해 보상금: 장기적인 장애가 발생하면 대한 보상.
휴업 손해는 단순한 치료 기간이 아니라, 실제 소득과 업무 공백을 반영한 손실 계산이 핵심이다. ‘월평균 소득 × 0.8 × (치료 일수 ÷ 30)’의 계산식을 통해 산정된다. 예를 들어 월 소득이 400만 원인 직장인이 3주 진단받고 통원 치료 10회를 받은 경우, 치료비는 약 50만 원, 위자료는 30만 원, 휴업 손해는 400만 원 × 0.8 × (21 ÷ 30)으로 약 224만 원이 산정된다. 이를 모두 합산하면 총 예상 합의금은 약 304만 원에 달한다. 이는 보험사가 통상적으로 제시하는 150만~200만 원 수준의 합의금보다 훨씬 높은 금액이다.
보험사 제안, 무조건 수용하면 손해
전문가들은 보험사가 제시하는 합의금은 참고만 하고, 반드시 법원 기준으로 재산정해 보는 것이 유리하다고 조언한다. 실제로 법원 기준을 적용해 합의금을 산정한 피해자들이 기존보다 2배 이상 높은 보상을 받은 사례가 늘고 있다. 또한 합의 시점도 중요한 변수다. 치료가 완료된 이후에 합의하는 것이 후유장해 여부를 정확히 판단할 수 있어 더욱 유리하다. 치료 중에 합의할 경우, 향후 발생할 수 있는 후유증이나 장해에 대한 보상이 누락될 수 있기 때문이다. 보상은 자동이 아니라 협상의 결과다. 침묵은 손해로 이어진다.
교통사고 피해자는 온라인 합의금 계산기를 활용해 자신의 예상 합의금을 미리 확인할 수 있다. 이를 통해 보험사 제안과 비교해 보는 것이 중요하다. 또한 손해사정사나 변호사 등 전문가와의 상담을 통해 법원 기준 적용 가능성을 검토하는 것도 필수적이다.
과실 비율 조정도 합의금에 큰 영향을 미친다. 100:0 사고가 아닌 이상, 과실 비율에 따라 전체 보상액이 달라지므로 보험사와의 협상에서 과실 비율을 적극적으로 조정할 필요가 있다. 과실 비율 10% 차이는 전체 합의금에서 수백만 원의 차이를 만들 수 있다. 사고 이후의 대응이 보상 규모를 결정한다는 점에서, 정보력은 곧 권리다.
내 몸값은 내가 지킨다
2025년은 교통사고 손해배상 산정의 전환점이다. 단순히 보험사 말만 믿고 서명하는 시대는 끝났다. 내 몸값은 내가 지킨다는 생각으로, 정확한 계산과 전략적 협상이 필요하다. 교통사고는 누구에게나 일어날 수 있는 일이지만, 그 이후의 대응은 선택의 문제다. 보험사보다 현명하게, 그리고 당당하게 대응하는 것이 피해자가 진정한 보상을 받을 수 있는 길이다.
- “죽을 뻔한 적 있어요” 일론 머스크가 전기 오토바이 절대 안 만든다는 이유
- “중국의 롤스로이스?” 마이바흐에 도전한 중국산 리무진, 재조명되는 이유
- “결국 그 차가 맞았네!” 전설적인 렉서스 LFA, 전기차로 나온다
- “밤사이에 누가 긁었어” 가해자 못 잡으면 자차보험으로 수리해야 한다?
- “대낮인데 라이트가 왜 켜져?” 운전자 90%가 모른다는 센서의 배신


댓글0