
중국서 흔들린 벤츠, 2026년 판매 전망 하향에도 수익성 가이드라인 고수
구글 검색 선호 출처로 추가
Google 검색에서 트래픽뷰 기사를 더 자주 볼 수 있습니다.
-
메르세데스-벤츠 그룹, 중국발 수요 둔화 여파로 2026년 승용차 및 그룹 전체 판매 전망치 하향
-
전동화 차량 판매 비중 목표치 23~25%로 상향 조정 (기존 21~23%)
-
승용차 부문 조정 영업이익률(3~5%) 및 산업 잉여현금흐름 등 수익성 가이드라인은 고수
-
2분기 그룹 매출 320억 6,000만 유로(전년 대비 -3.3%), 영업이익(EBIT) 15억 4,000만 유로(+21.5%) 달성
-
2분기 순전기차(BEV) 판매량 5만 2,852대 기록, 전년 동기 대비 50.9% 급증
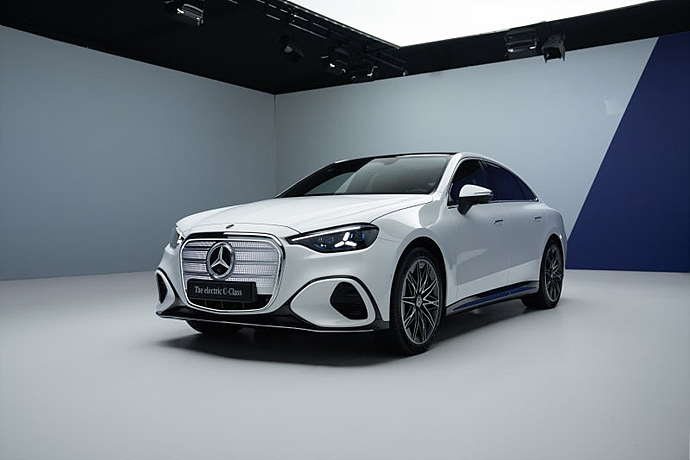
메르세데스-벤츠 그룹이 중국 시장에서의 판매 부진과 치열한 가격 경쟁 여파로 2026년 승용차 부문 및 그룹 전체 판매량 전망치를 전년 대비 소폭 감소하는 수준으로 하향 조정했다. 다만 핵심 수익성 목표치와 잉여현금흐름 전망은 그대로 유지하며 원가 절감과 전동화 신차 공세로 정면 돌파하겠다는 뜻을 밝혔다.
중국 시장 악재에 발목… 유럽·북미 및 EV 판매는 선전
메르세데스-벤츠의 판매 전망치 하향은 세계 최대 자동차 시장인 중국에서의 실적 감소가 결정적인 요인으로 작용했다. 2분기 중국 시장 내 승용차 판매량은 치열한 현지 브랜드와의 가격 경쟁, 수요 감소, 신차 라인업 교체 주기(Model Changeover) 등이 맞물리며 전년 동기 대비 30% 급감했다.
반면 중국을 제외한 글로벌 시장에서는 오히려 견조한 성장세를 나타냈다. 유럽 시장 판매량은 전년 동기 대비 4% 증가했고, 미국 시장은 10% 증가하는 등 중국 제외 글로벌 판매량은 2% 늘어났다.
특히 순전기차(BEV) 부문의 성장이 눈에 띄었다. 2분기 BEV 판매량은 유럽 시장에서의 87% 폭증에 힘입어 전년 동기 대비 50.9% 늘어난 5만 2,852대를 기록했다. 이에 따라 메르세데스-벤츠는 올해 전체 판매량 중 전동화 차량(PHEV 및 BEV) 비중 목표치를 기존 21~23%에서 23~25%로 상향 조정했다.
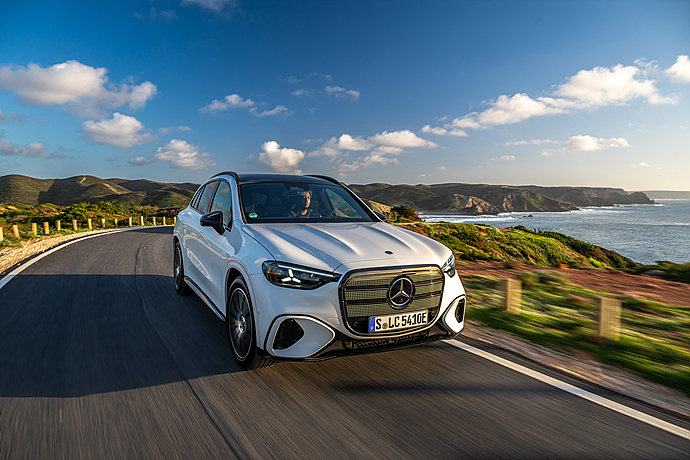
2분기 매출 소폭 감소에도 영업이익 및 순이익 반등
메르세데스-벤츠 그룹의 2분기 매출은 전년 동기 대비 3.3% 감소한 320억 6,000만 유로(약 364억 8,000만 달러)를 기록했다. 2분기 승용차 부문 판매량이 총 41만 7,765대로 전년 대비 7.9% 줄어들고, 중국 관련 지분법 손상차손 등이 반영된 여파다.
그러나 그룹 전체 영업이익(EBIT)은 전년 동기 대비 21.5% 증가한 15억 4,000만 유로, 당기순이익은 13.5% 증가한 10억 8,000만 유로를 기록해 시장의 우려를 일부 씻어냈다. 승용차 부문의 조정 EBIT는 9억 900만 유로로 낮아졌지만 조정 매출이익률(RoS)은 4.0%를 기록하며 연간 목표 범위(3~5%) 내에 안착했다.
상용차 부문인 메르세데스-벤츠 밴(Vans) 역시 조정 EBIT 4억 5,400만 유로(+2.9%), 조정 이익률 10.2%를 기록하며 두 자릿수 수익성을 유지했고, 전기 밴 판매량은 46.4% 급증한 1만 62대를 달성해 실적 버팀목 역할을 했다.
글 / 원선웅 (글로벌오토뉴스 기자)
#메르세데스벤츠 #Benz #벤츠실적 #전기차 #BEV #중국자동차시장 #올라칼레니우스 #글로벌오토뉴스
- 마그나, 체리자동차와 800V eDrive 공급 계약… 중국 전동화 영토 확장
- 엔비디아·삼성전자 거친 AI 전문가 권정현, 현대차 자율주행 지휘봉 잡는다
- 중국산 EV 공세 뚫은 르노 5, 르노 상반기 흑자 전환 이끌었다
- 포르쉐 상반기 영업이익 34% 폭증, 고수익 라인업 전략 통했다
- 구마모토 강진 여파, 토요타·혼다 주요 공장 가동 중단 31일까지 연장


댓글0