
출처-연합뉴스
2026년 2월 은행권 가계대출이 3개월 연속 감소세를 보였지만, 전체 금융권으로는 2.9조 원 증가하며 은행권과 제2금융권의 극명한 엇갈림이 나타났다. 한국은행이 11일 발표한 ‘2026년 2월 금융시장 동향’에 따르면 은행 가계대출 잔액은 1172조 3000억 원으로 전월 대비 3000억 원 줄었다. 하지만 같은 기간 전 금융권 가계대출은 오히려 2.9조 원 증가했다.
이는 은행권이 줄인 만큼 제2금융권이 더 많이 늘린 ‘풍선효과’가 작동했음을 의미한다. 특히 상호금융권(농협·새마을금고)이 3.1조 원 증가하며 증가를 주도했고, 보험사와 여전사도 각각 적자에서 흑자로 전환했다. 금융당국의 가계부채 관리 정책이 은행권에만 집중되면서, 대출 수요가 제2금융권으로 대거 이동한 것이다.
신학기 이사에 주담대 0.4조 증가…작년의 12% 수준
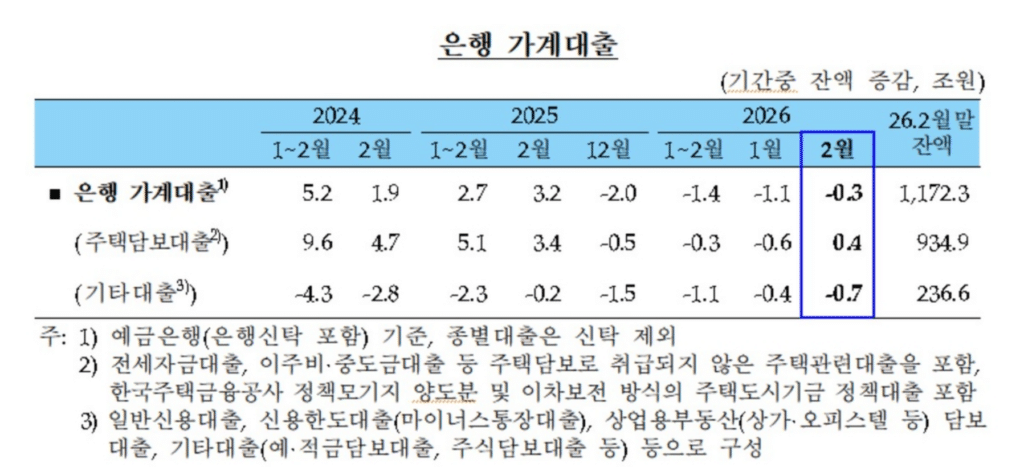
2월 은행 주택담보대출은 전월 대비 4000억 원 늘어나며 2개월 만에 증가 전환했다. 연말 주택 거래 증가와 신학기 이사 수요가 겹친 결과다. 한은 박민철 금융시장국 차장은 “지난해 말 주택 거래 증가와 신학기 이사 수요가 맞물리면서 증가 규모가 확대됐다”고 설명했다.
하지만 증가 폭은 지난해 같은 달(3조 4000억 원)의 약 12% 수준에 불과했다. 전세자금대출은 3개월 연속 감소세를 이어갔고, 신용대출 등 기타대출도 7000억 원 줄었다. 명절 성과급·상여금 유입으로 상환이 이어졌지만, 국내외 주식 투자 수요가 일부 영향을 미치면서 감소 폭은 제한적이었다.
다주택자 비율 31.9% 반등…3년 관리 성과 ‘물거품’
더 큰 문제는 다주택자 주담대 비율이 31.9%로 다시 올라섰다는 점이다. 2025년 다주택자 주담대 잔액은 373조 원으로 1년간 36조 원이나 증가했다. 이는 2021년 34.2%에서 2024년 30.0%까지 3년 연속 하락하던 추세가 완전히 꺾인 것을 의미한다.
전문가들은 5월 9일 양도소득세 중과 유예 종료를 앞두고 다주택자들의 선제적 매각 심리가 작동한 결과로 분석한다. 금융위원회는 “매물 출회 등의 영향으로 3월 이후 주담대 수요가 더 확대될 수 있다”며 경계감을 나타냈다. 실제로 수도권 아파트 매물이 늘고 강남 일부 지역에서는 가격이 하락 전환하는 등 시장 분위기가 요동치고 있다.
기업대출은 9.6조 급증…회사채는 4.1조 순상환
가계대출과 달리 기업대출은 증가세가 확대됐다. 2월 은행 기업대출은 9조 6000억 원 늘어 전월(5조 7000억 원)보다 증가 폭이 크게 확대됐다. 대기업 대출 5조 2000억 원, 중소기업 대출 4조 3000억 원이 각각 증가했다. 은행권의 생산적 금융 기조와 설 명절 운전자금 수요가 맞물린 영향이다.
반면 회사채 시장에서는 순상환 규모가 1월 2조 원에서 2월 4조 1000억 원으로 두 배 이상 확대됐다. 금리 변동성 확대로 기업들의 발행 부담이 커지고 투자 수요도 약화된 결과다. 박 차장은 “통상 연초에는 기업들이 자금을 미리 확보하려는 경향이 있어 계절적 요인이 있다”며 “은행권이 생산적 금융 기조에 맞춰 대출 영업을 확대하는 움직임도 영향을 미쳤다”고 말했다.
The post 신학기 이사철인데 “대출은 작년의 12% 뚝”… 꽁꽁 얼어붙은 주담대 시장 appeared first on 이콘밍글.


댓글0